

Grenzüberschreitende Beteiligungserträge
Více o knize
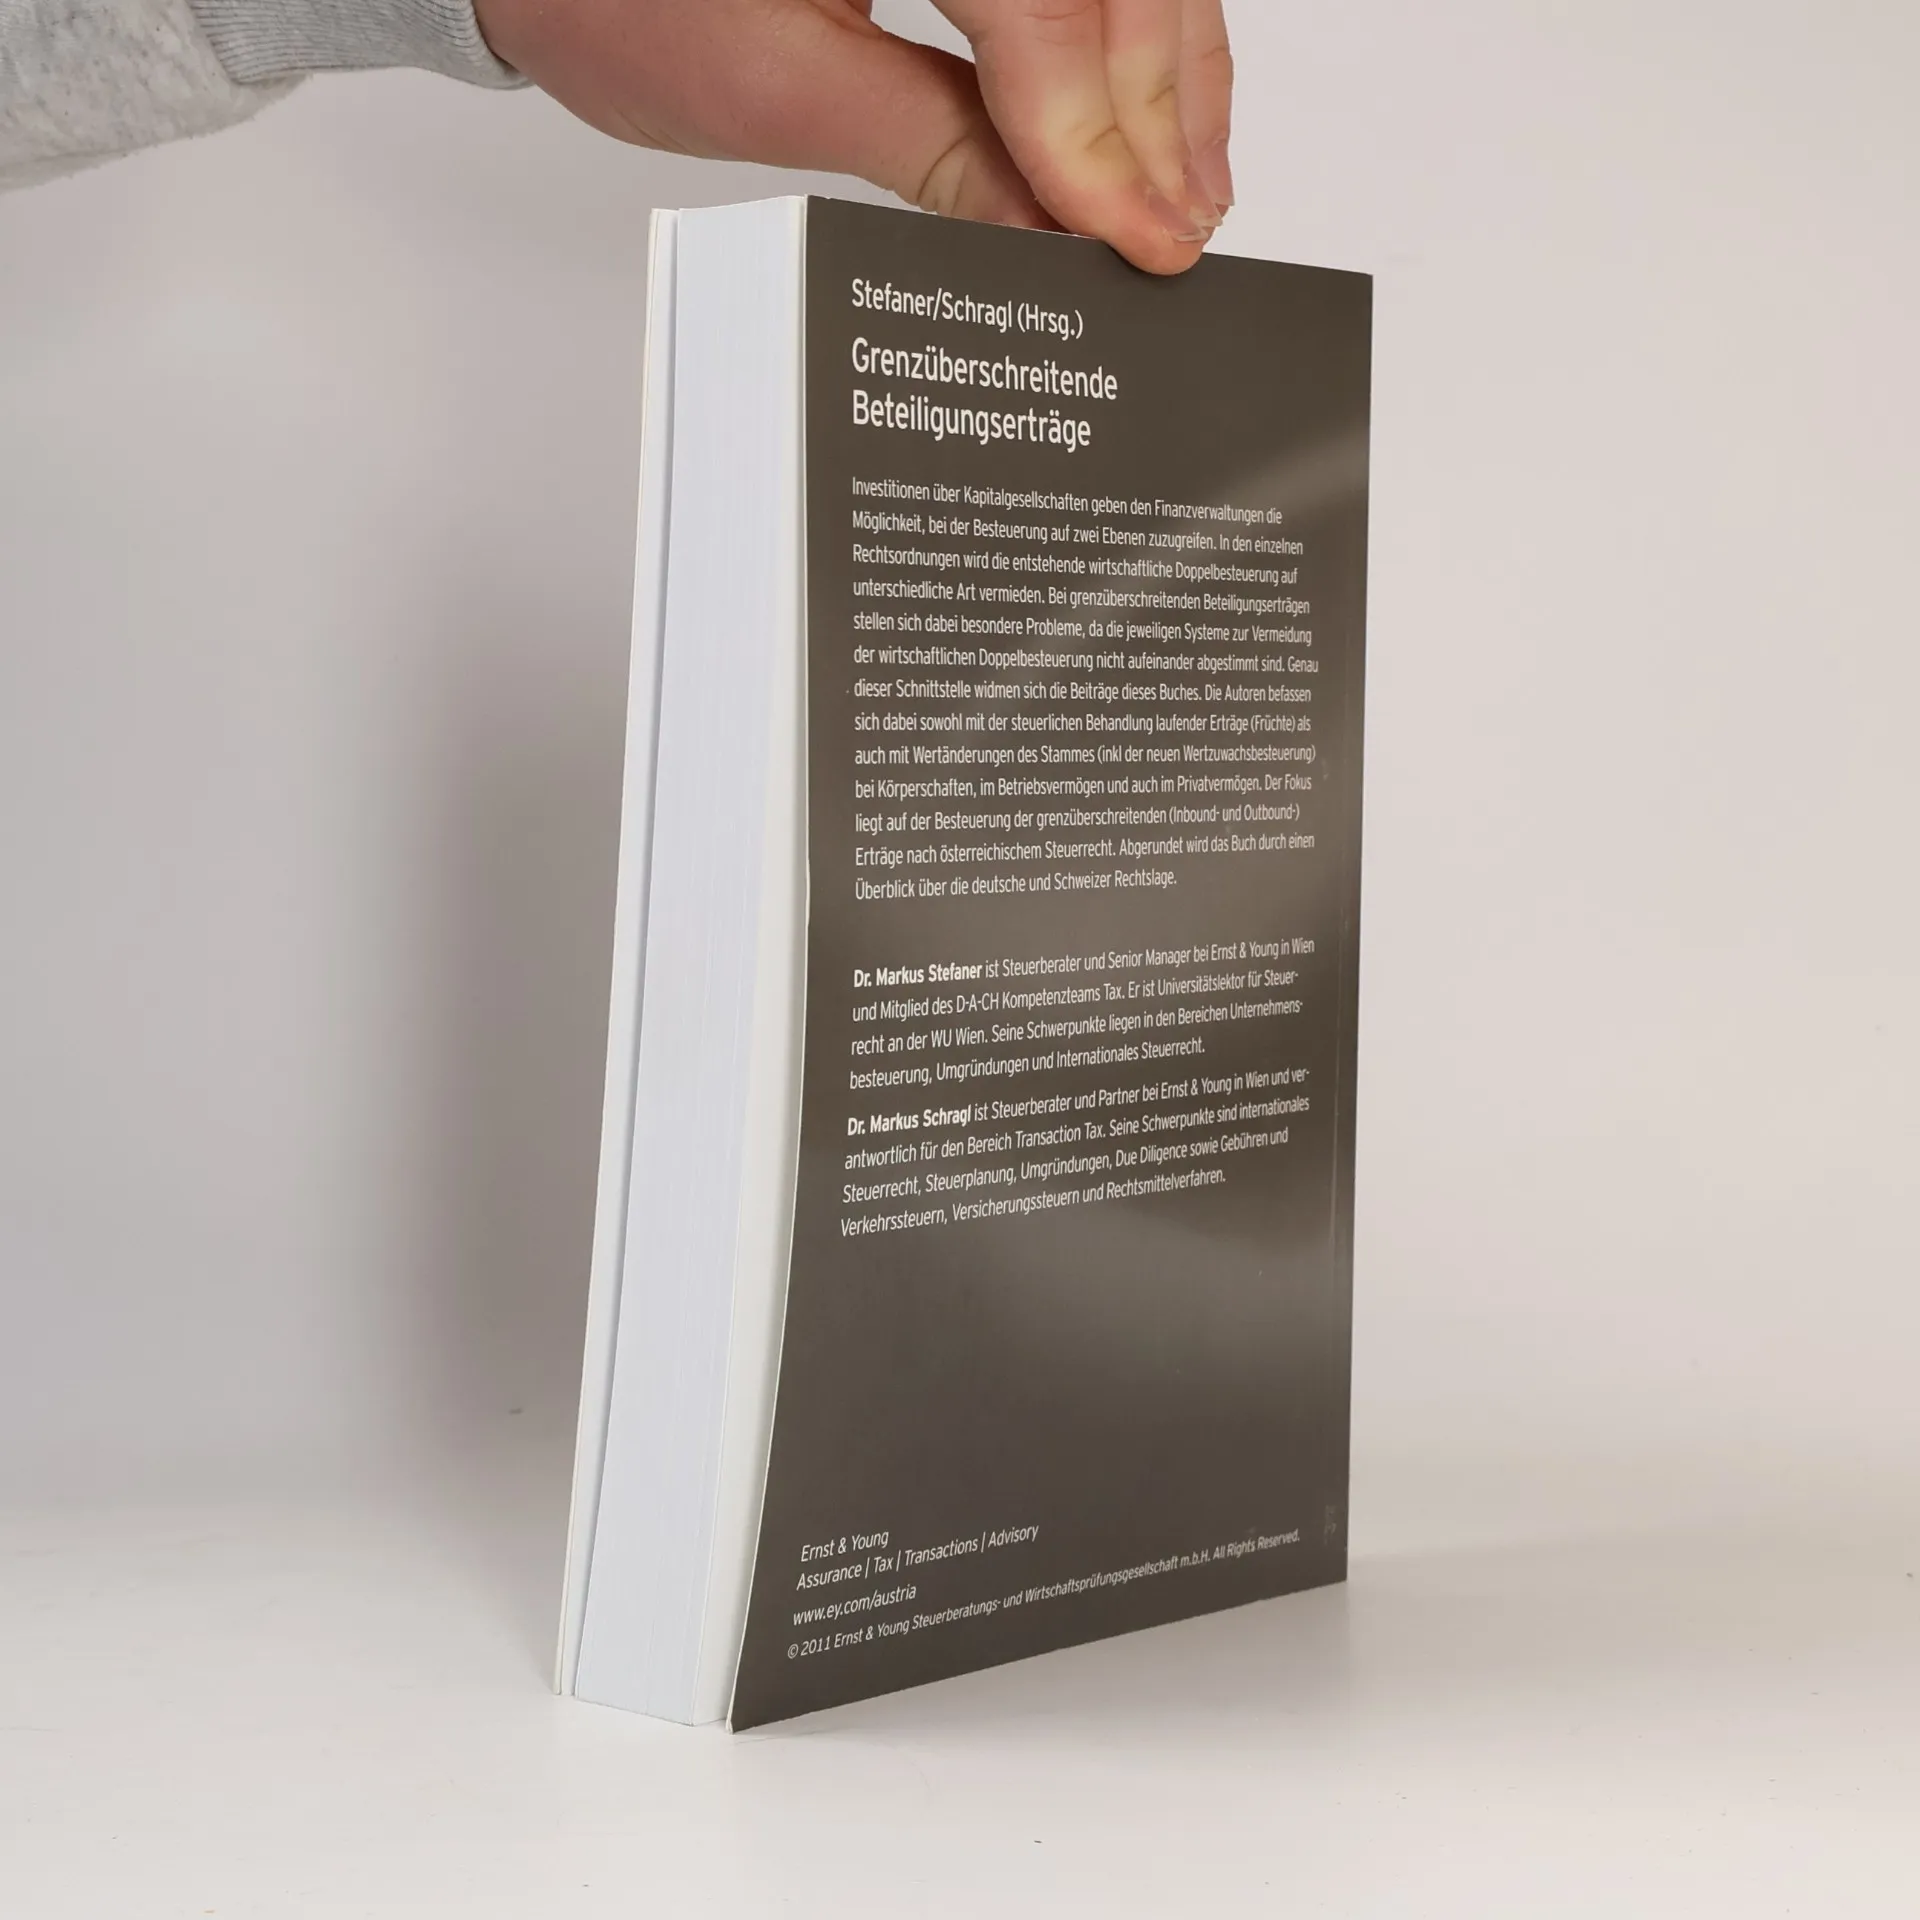
Investitionen über Kapitalgesellschaften geben den Finanzverwaltungen die Möglichkeit, bei der Besteuerung auf zwei Ebenen zuzugreifen. In den einzelnen Rechtsordnungen wird die entstehende wirtschaftliche Doppelbesteuerung auf unterschiedliche Art vermieden. Bei grenzüberschreitenden Beteiligungserträgen stellen sich dabei besondere Probleme, da die jeweiligen Systeme zur Vermeidung der wirtschaftlichen Doppelbesteuerung nicht aufeinander abgestimmt sind. Genau dieser Schnittstelle widmen sich die Beiträge dieses Buches. Die Autoren befassen sich dabei sowohl mit der steuerlichen Behandlung laufender Erträge (Früchte) als auch mit Wertänderungen des Stammes (inkl. der neuen Wertzuwachsbesteuerung) bei Körperschaften, im Betriebsvermögen und auch im Privatvermögen. Der Fokus liegt auf der Besteuerung der grenzüberschreitenden (Inbound- und Outbound-) Erträge nach österreichischem Steuerrecht. Abgerundet wird das Buch durch einen Überblick über die deutsche und Schweizer Rechtslage.
Nákup knihy
Grenzüberschreitende Beteiligungserträge, Markus C. Stefaner, Schragl
- Jazyk

- Rok vydání
- 2011
- Vazba
- (měkká),
- Stav knihy
- Velmi dobrá
- Cena
- 1 209 Kč
Doručení
Platební metody
Nikdo zatím neohodnotil.
- Titul
- Grenzüberschreitende Beteiligungserträge
- Jazyk
- německy
- Autoři
- Markus C. Stefaner, Schragl
- Vydavatel
- Linde
- Rok vydání
- 2011
- Vazba
- měkká
- Počet stran
- 343
- ISBN10
- 3707317676
- ISBN13
- 9783707317671
- Série
- Štítky
- Právní tématika, Německo, Rakousko, Švýcarsko, Daně
- Anotace
- Investitionen über Kapitalgesellschaften geben den Finanzverwaltungen die Möglichkeit, bei der Besteuerung auf zwei Ebenen zuzugreifen. In den einzelnen Rechtsordnungen wird die entstehende wirtschaftliche Doppelbesteuerung auf unterschiedliche Art vermieden. Bei grenzüberschreitenden Beteiligungserträgen stellen sich dabei besondere Probleme, da die jeweiligen Systeme zur Vermeidung der wirtschaftlichen Doppelbesteuerung nicht aufeinander abgestimmt sind. Genau dieser Schnittstelle widmen sich die Beiträge dieses Buches. Die Autoren befassen sich dabei sowohl mit der steuerlichen Behandlung laufender Erträge (Früchte) als auch mit Wertänderungen des Stammes (inkl. der neuen Wertzuwachsbesteuerung) bei Körperschaften, im Betriebsvermögen und auch im Privatvermögen. Der Fokus liegt auf der Besteuerung der grenzüberschreitenden (Inbound- und Outbound-) Erträge nach österreichischem Steuerrecht. Abgerundet wird das Buch durch einen Überblick über die deutsche und Schweizer Rechtslage.