

Více o knize
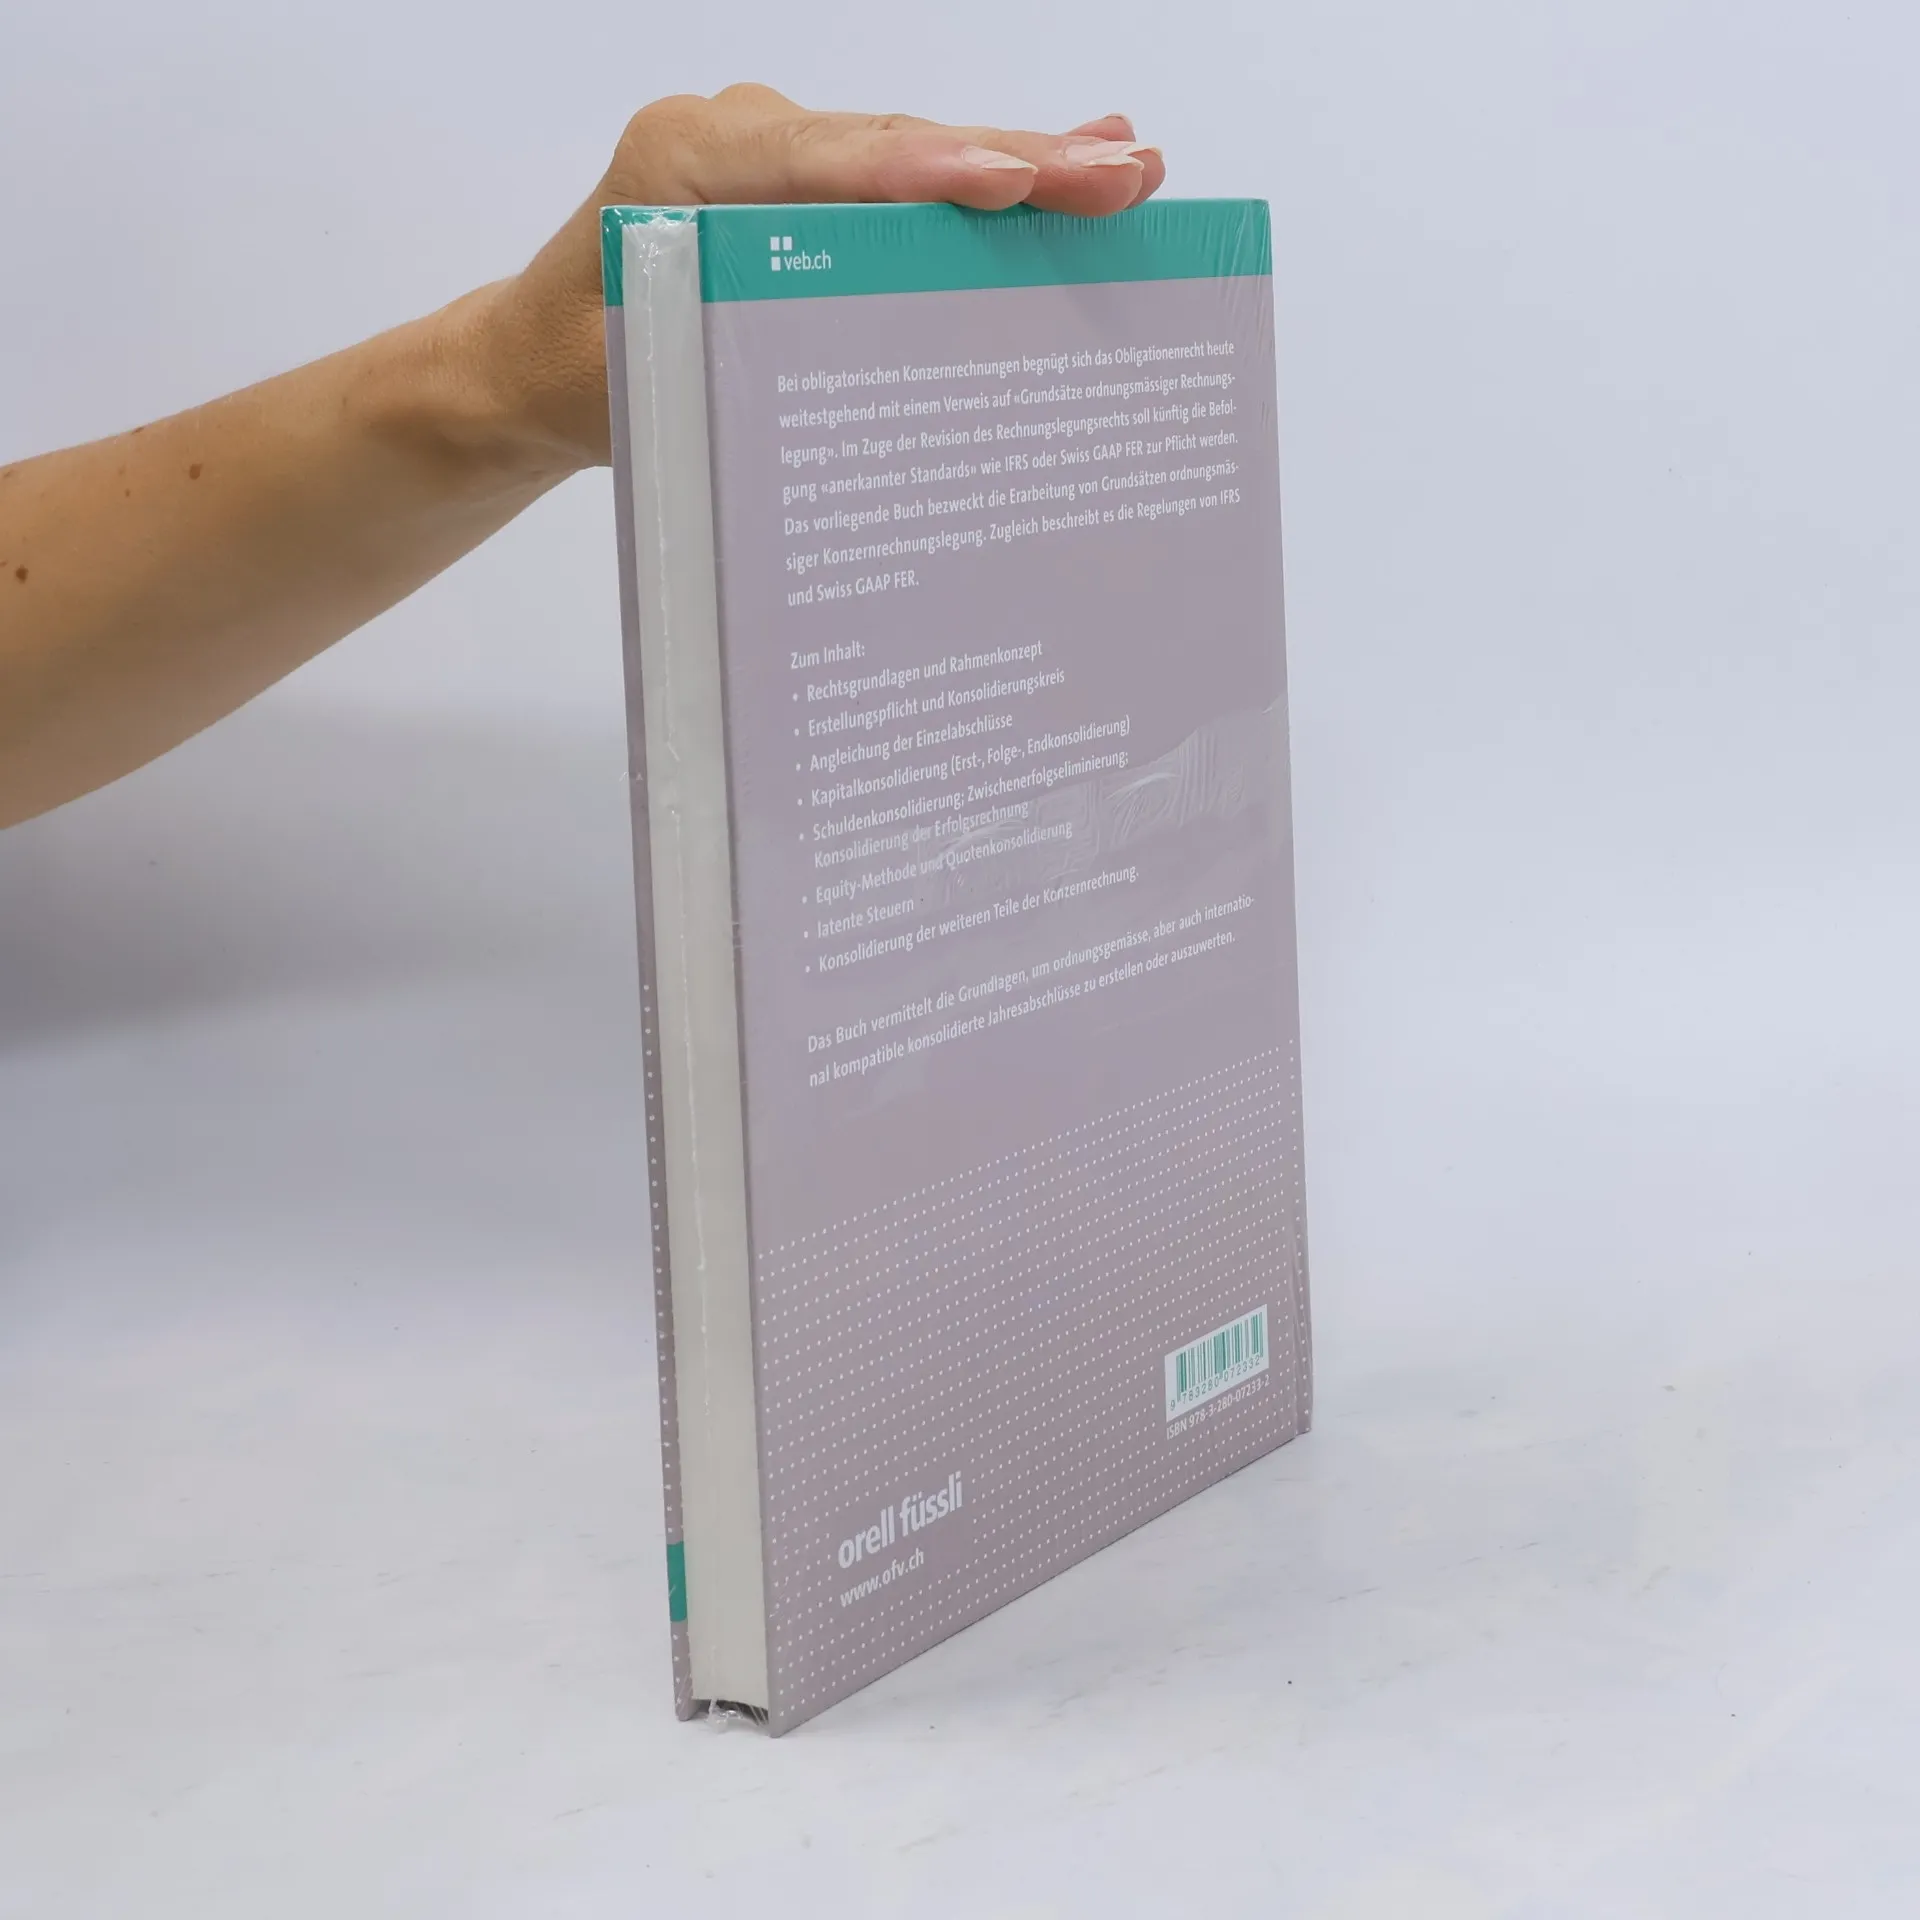
Das OR begnügt sich heute bei obligatorischen Konzernrechnungen mit dem Verweis auf „Grundsätze ordnungsmässiger Rechnungslegung“. Die bevorstehende OR-Revision dagegen soll „anerkannte Standards“ zur Pflicht machen (IFRS; Swiss GAAP FER). Dieses Buch erläutert die Grundsätze ordnungsmässiger Konzernrechnungslegung. Zugleich erfasst es die Regelungen von IFRS und Swiss GAAP FER, denn diese verkörpern die „best practice“. Der Leitfaden mit zahlreichen Beispielen beinhaltet: • Rechtsgrundlagen und Rahmenkonzept • Erstellungspflicht und Konsolidierungskreis • Angleichung der Einzelabschlüsse • Kapitalkonsolidierung (Erst-, Folge-, Endkonsolidierung) • Schuldenkonsolidierung; Zwischenerfolgseliminierung; Konsolidierung der Erfolgsrechnung • Equity-Methode und Quotenkonsolidierung • latente Steuern • Konsolidierung der weiteren Teile der Konzernrechnung
Skladem máme celkem knihy Die Konzernrechnung (2009).
Nákup knihy
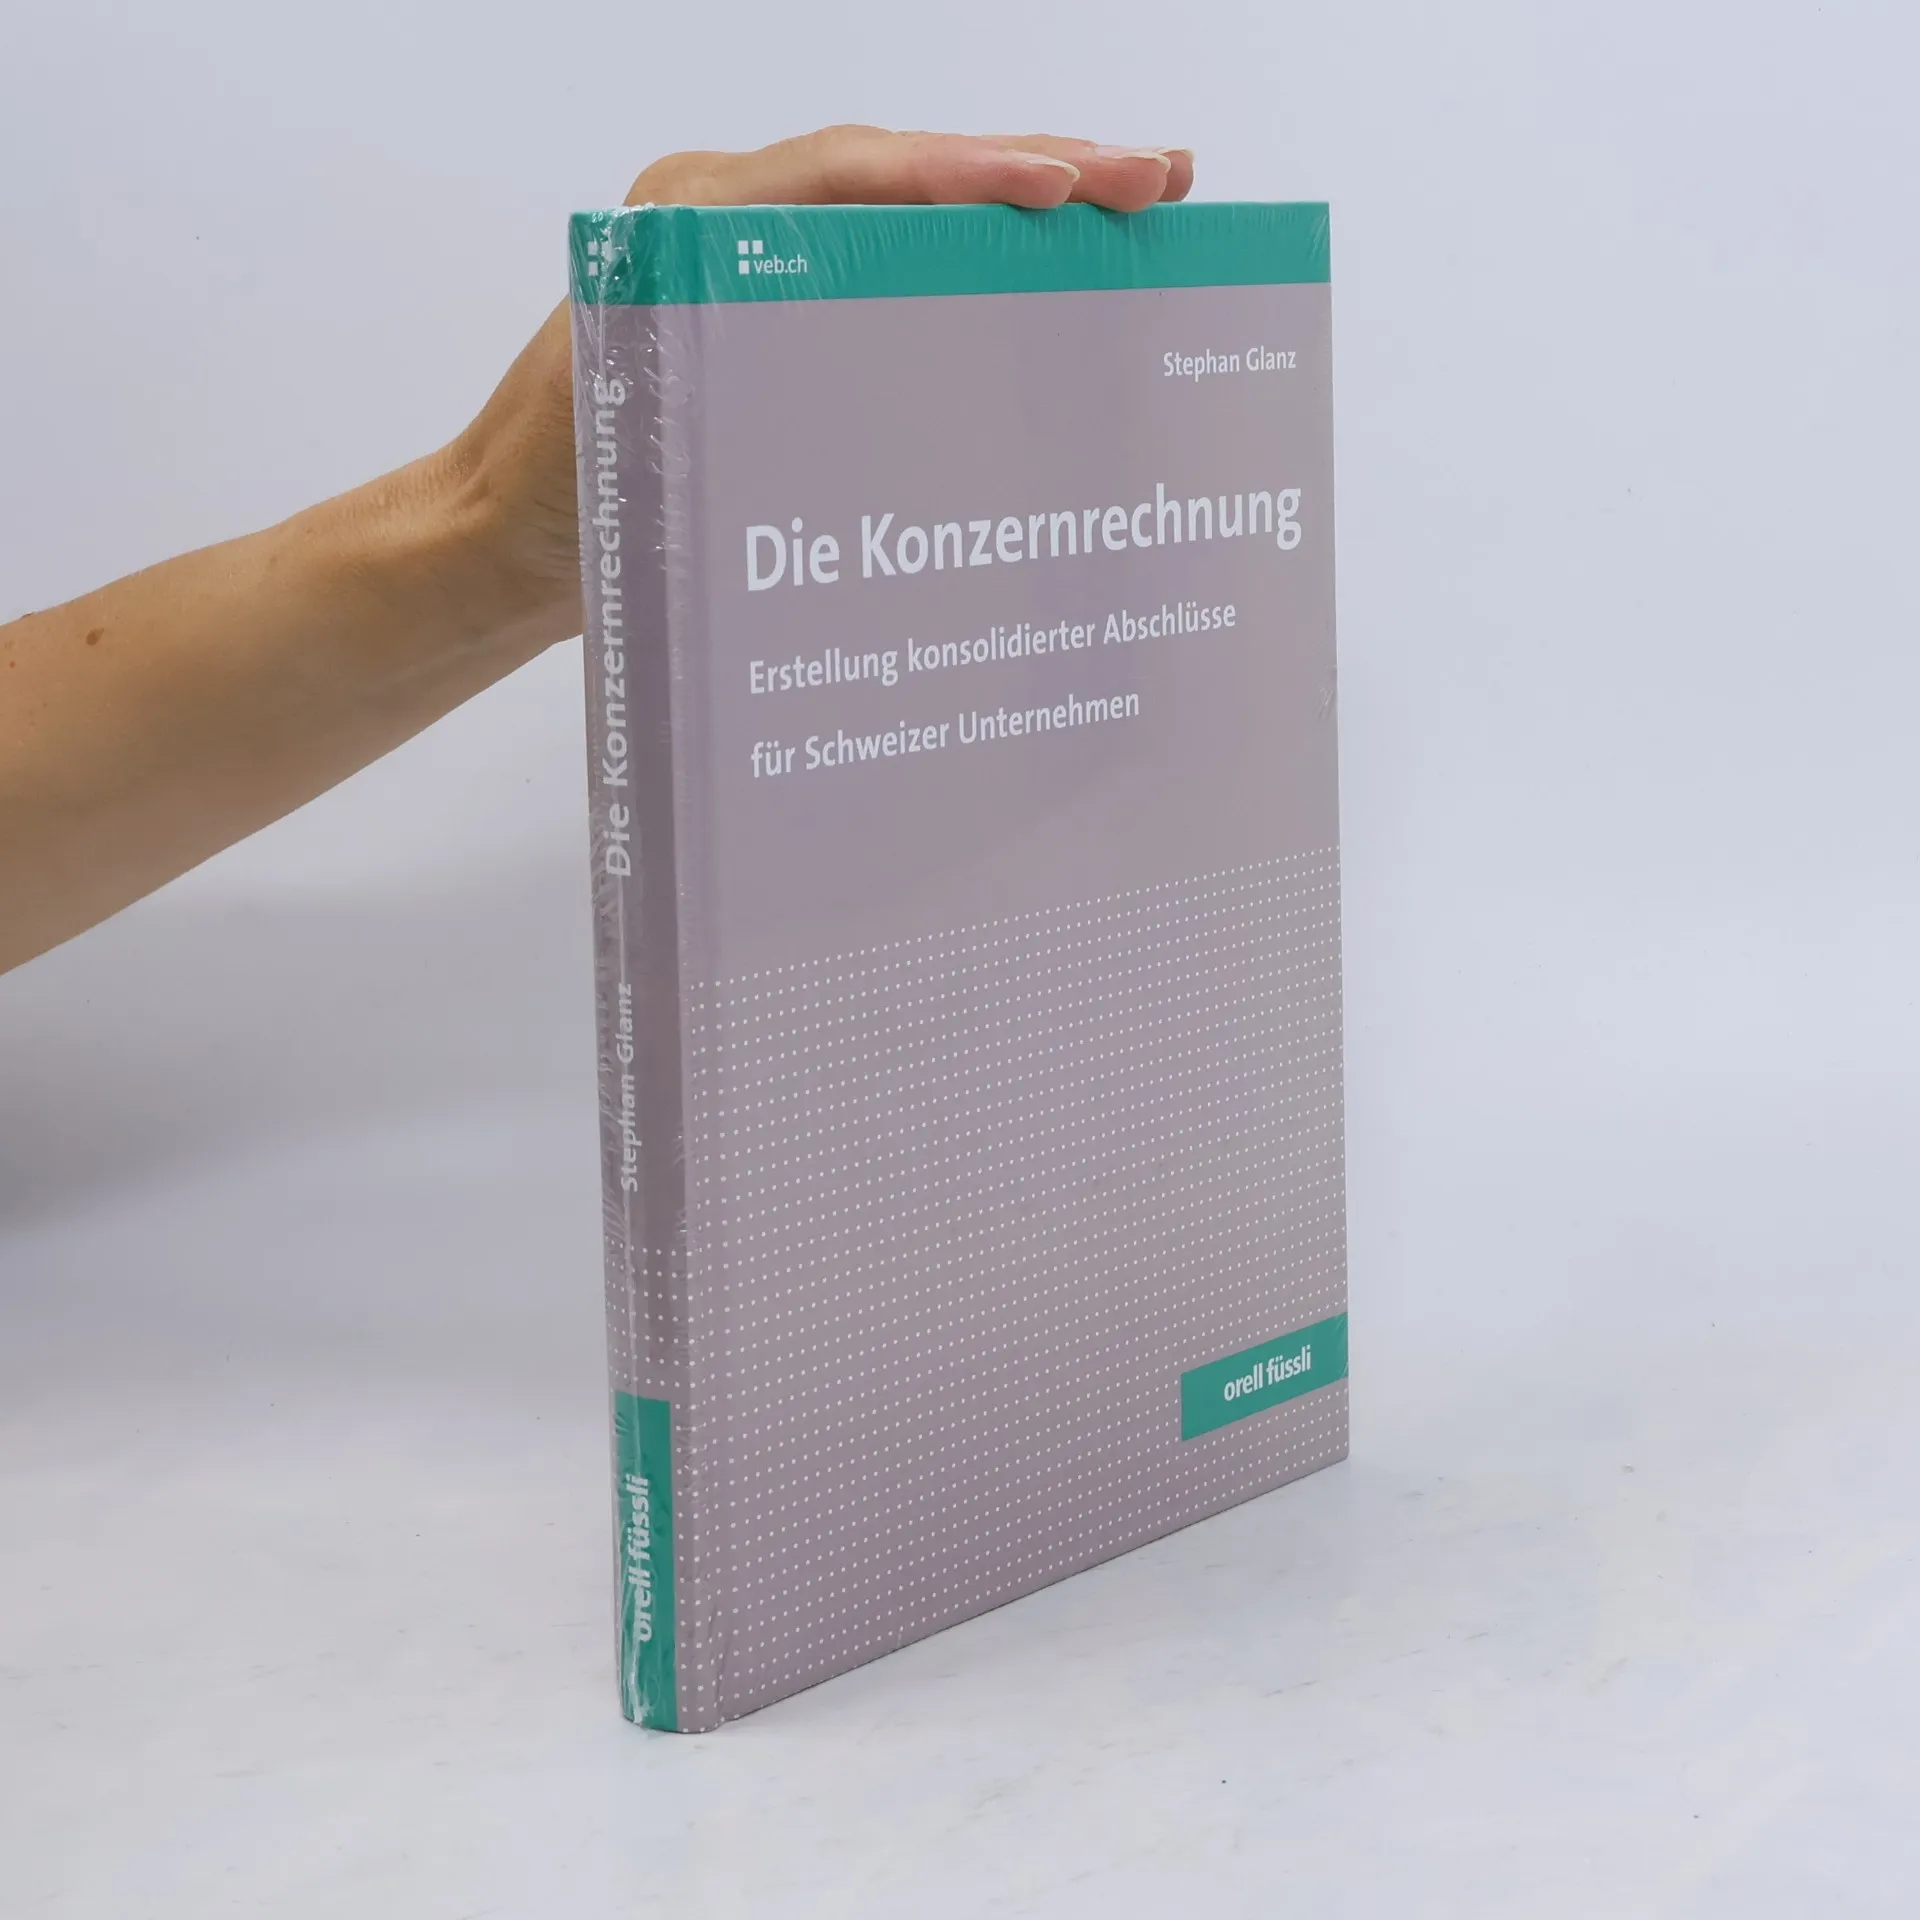
Die Konzernrechnung, Stephan Glanz
- Jazyk

- Rok vydání
- 2009
- Vazba
- (pevná),
- Stav knihy
- Velmi dobrá
- Cena
- 119 Kč
Nikdo zatím neohodnotil.
- Titul
- Die Konzernrechnung
- Podtitul
- Erstellung konsolidierter Abschlüsse für Schweizer Unternehmen
- Jazyk
- německy
- Autoři
- Stephan Glanz
- Vydavatel
- Orell Füssli
- Rok vydání
- 2009
- Vazba
- pevná
- Počet stran
- 197
- ISBN10
- 3280072336
- ISBN13
- 9783280072332
- Série
- Štítky
- Právní tématika, Švýcarsko
- Anotace
- Das OR begnügt sich heute bei obligatorischen Konzernrechnungen mit dem Verweis auf „Grundsätze ordnungsmässiger Rechnungslegung“. Die bevorstehende OR-Revision dagegen soll „anerkannte Standards“ zur Pflicht machen (IFRS; Swiss GAAP FER). Dieses Buch erläutert die Grundsätze ordnungsmässiger Konzernrechnungslegung. Zugleich erfasst es die Regelungen von IFRS und Swiss GAAP FER, denn diese verkörpern die „best practice“. Der Leitfaden mit zahlreichen Beispielen beinhaltet: • Rechtsgrundlagen und Rahmenkonzept • Erstellungspflicht und Konsolidierungskreis • Angleichung der Einzelabschlüsse • Kapitalkonsolidierung (Erst-, Folge-, Endkonsolidierung) • Schuldenkonsolidierung; Zwischenerfolgseliminierung; Konsolidierung der Erfolgsrechnung • Equity-Methode und Quotenkonsolidierung • latente Steuern • Konsolidierung der weiteren Teile der Konzernrechnung