
Více o knize
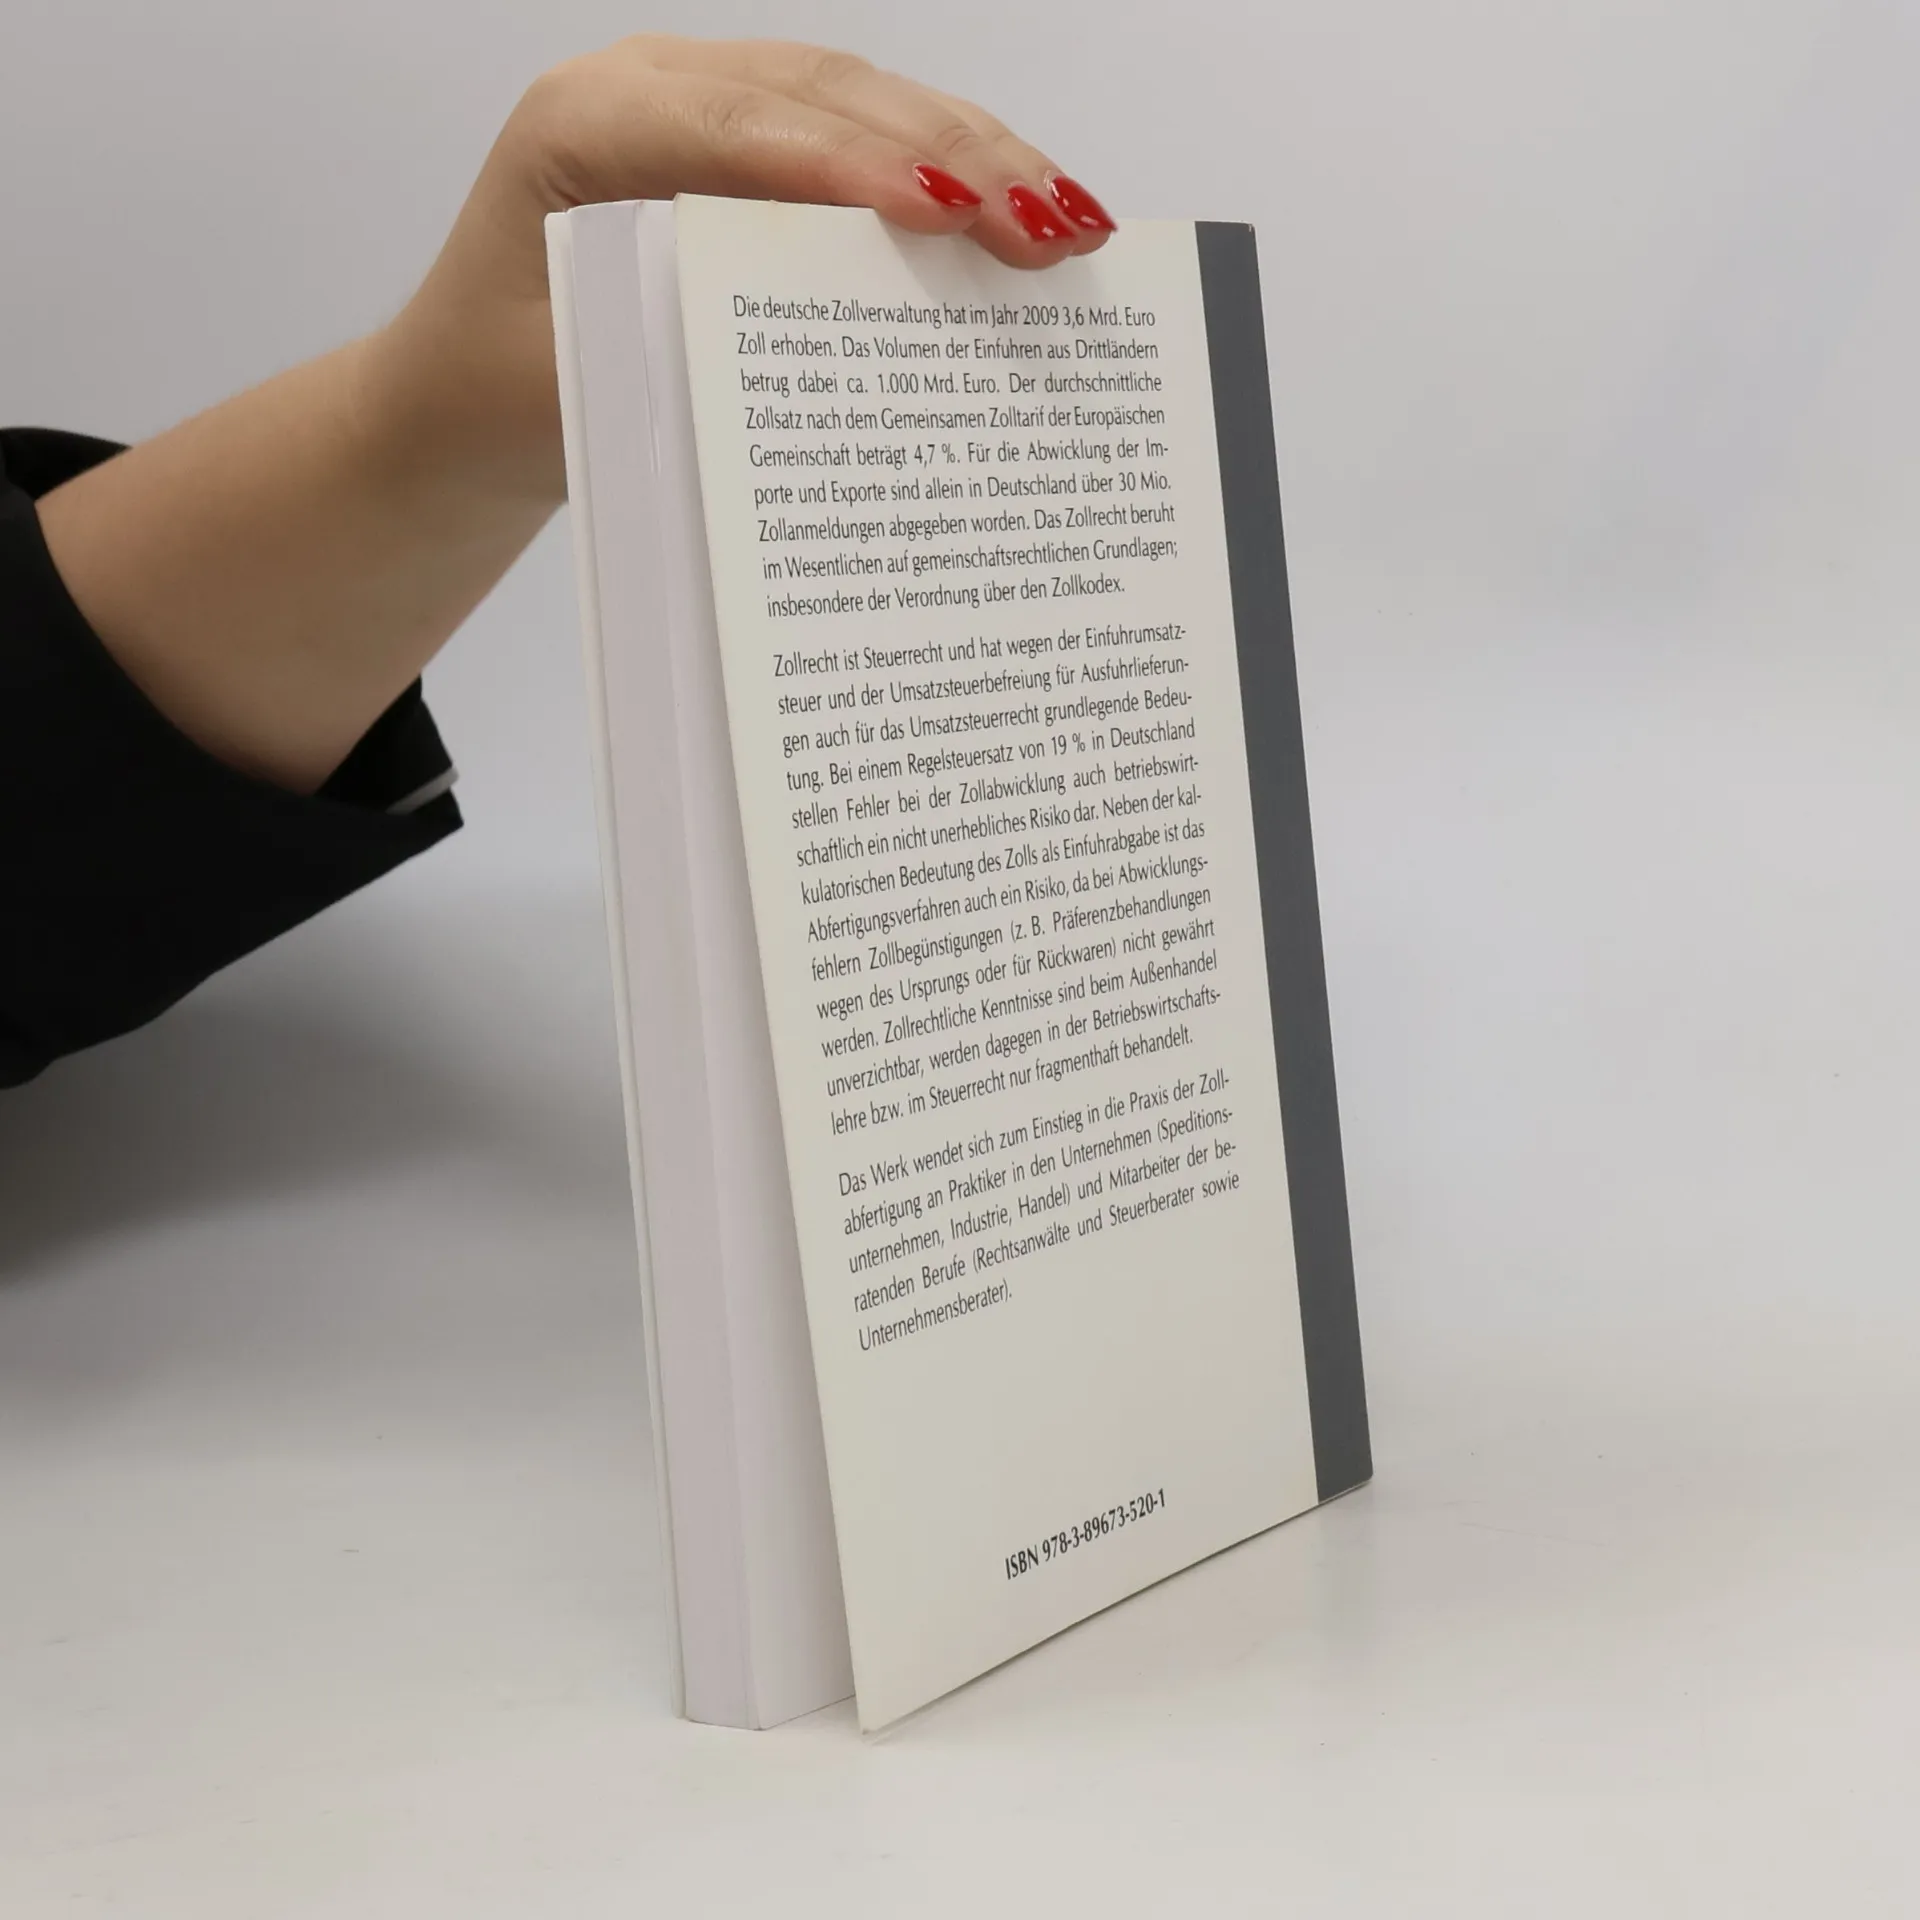
Im Jahr 2009 erhob die deutsche Zollverwaltung 3,6 Mrd. Euro an Zöllen, während das Volumen der Einfuhren aus Drittländern etwa 1.000 Mrd. Euro betrug. Der durchschnittliche Zollsatz nach dem Gemeinsamen Zolltarif der Europäischen Gemeinschaft liegt bei 4,7%. In Deutschland wurden über 30 Mio. Zollanmeldungen für Importe und Exporte abgegeben. Das Zollrecht basiert hauptsächlich auf gemeinschaftsrechtlichen Grundlagen, insbesondere der Verordnung über den Zollkodex. Es ist eng mit dem Steuerrecht verbunden, da die Einfuhrumsatzsteuer und die Umsatzsteuerbefreiung für Ausfuhrlieferungen eine grundlegende Rolle spielen. Bei einem Regelsteuersatz von 19 % in Deutschland können Fehler in der Zollabwicklung erhebliche betriebswirtschaftliche Risiken darstellen. Neben der finanziellen Bedeutung des Zolls ist das Abfertigungsverfahren auch mit Risiken verbunden, da bei Fehlern Zollbegünstigungen, wie Präferenzbehandlungen oder Rückwaren, nicht gewährt werden können. Zollrechtliche Kenntnisse sind im Außenhandel unerlässlich, werden jedoch in der Betriebswirtschaftslehre und im Steuerrecht nur unzureichend behandelt. Das Werk richtet sich an Praktiker in Unternehmen (Spedition, Industrie, Handel) sowie an Berater (Rechtsanwälte, Steuerberater, Unternehmensberater), um den Einstieg in die Praxis der Zollabfertigung zu erleichtern.
Nákup knihy
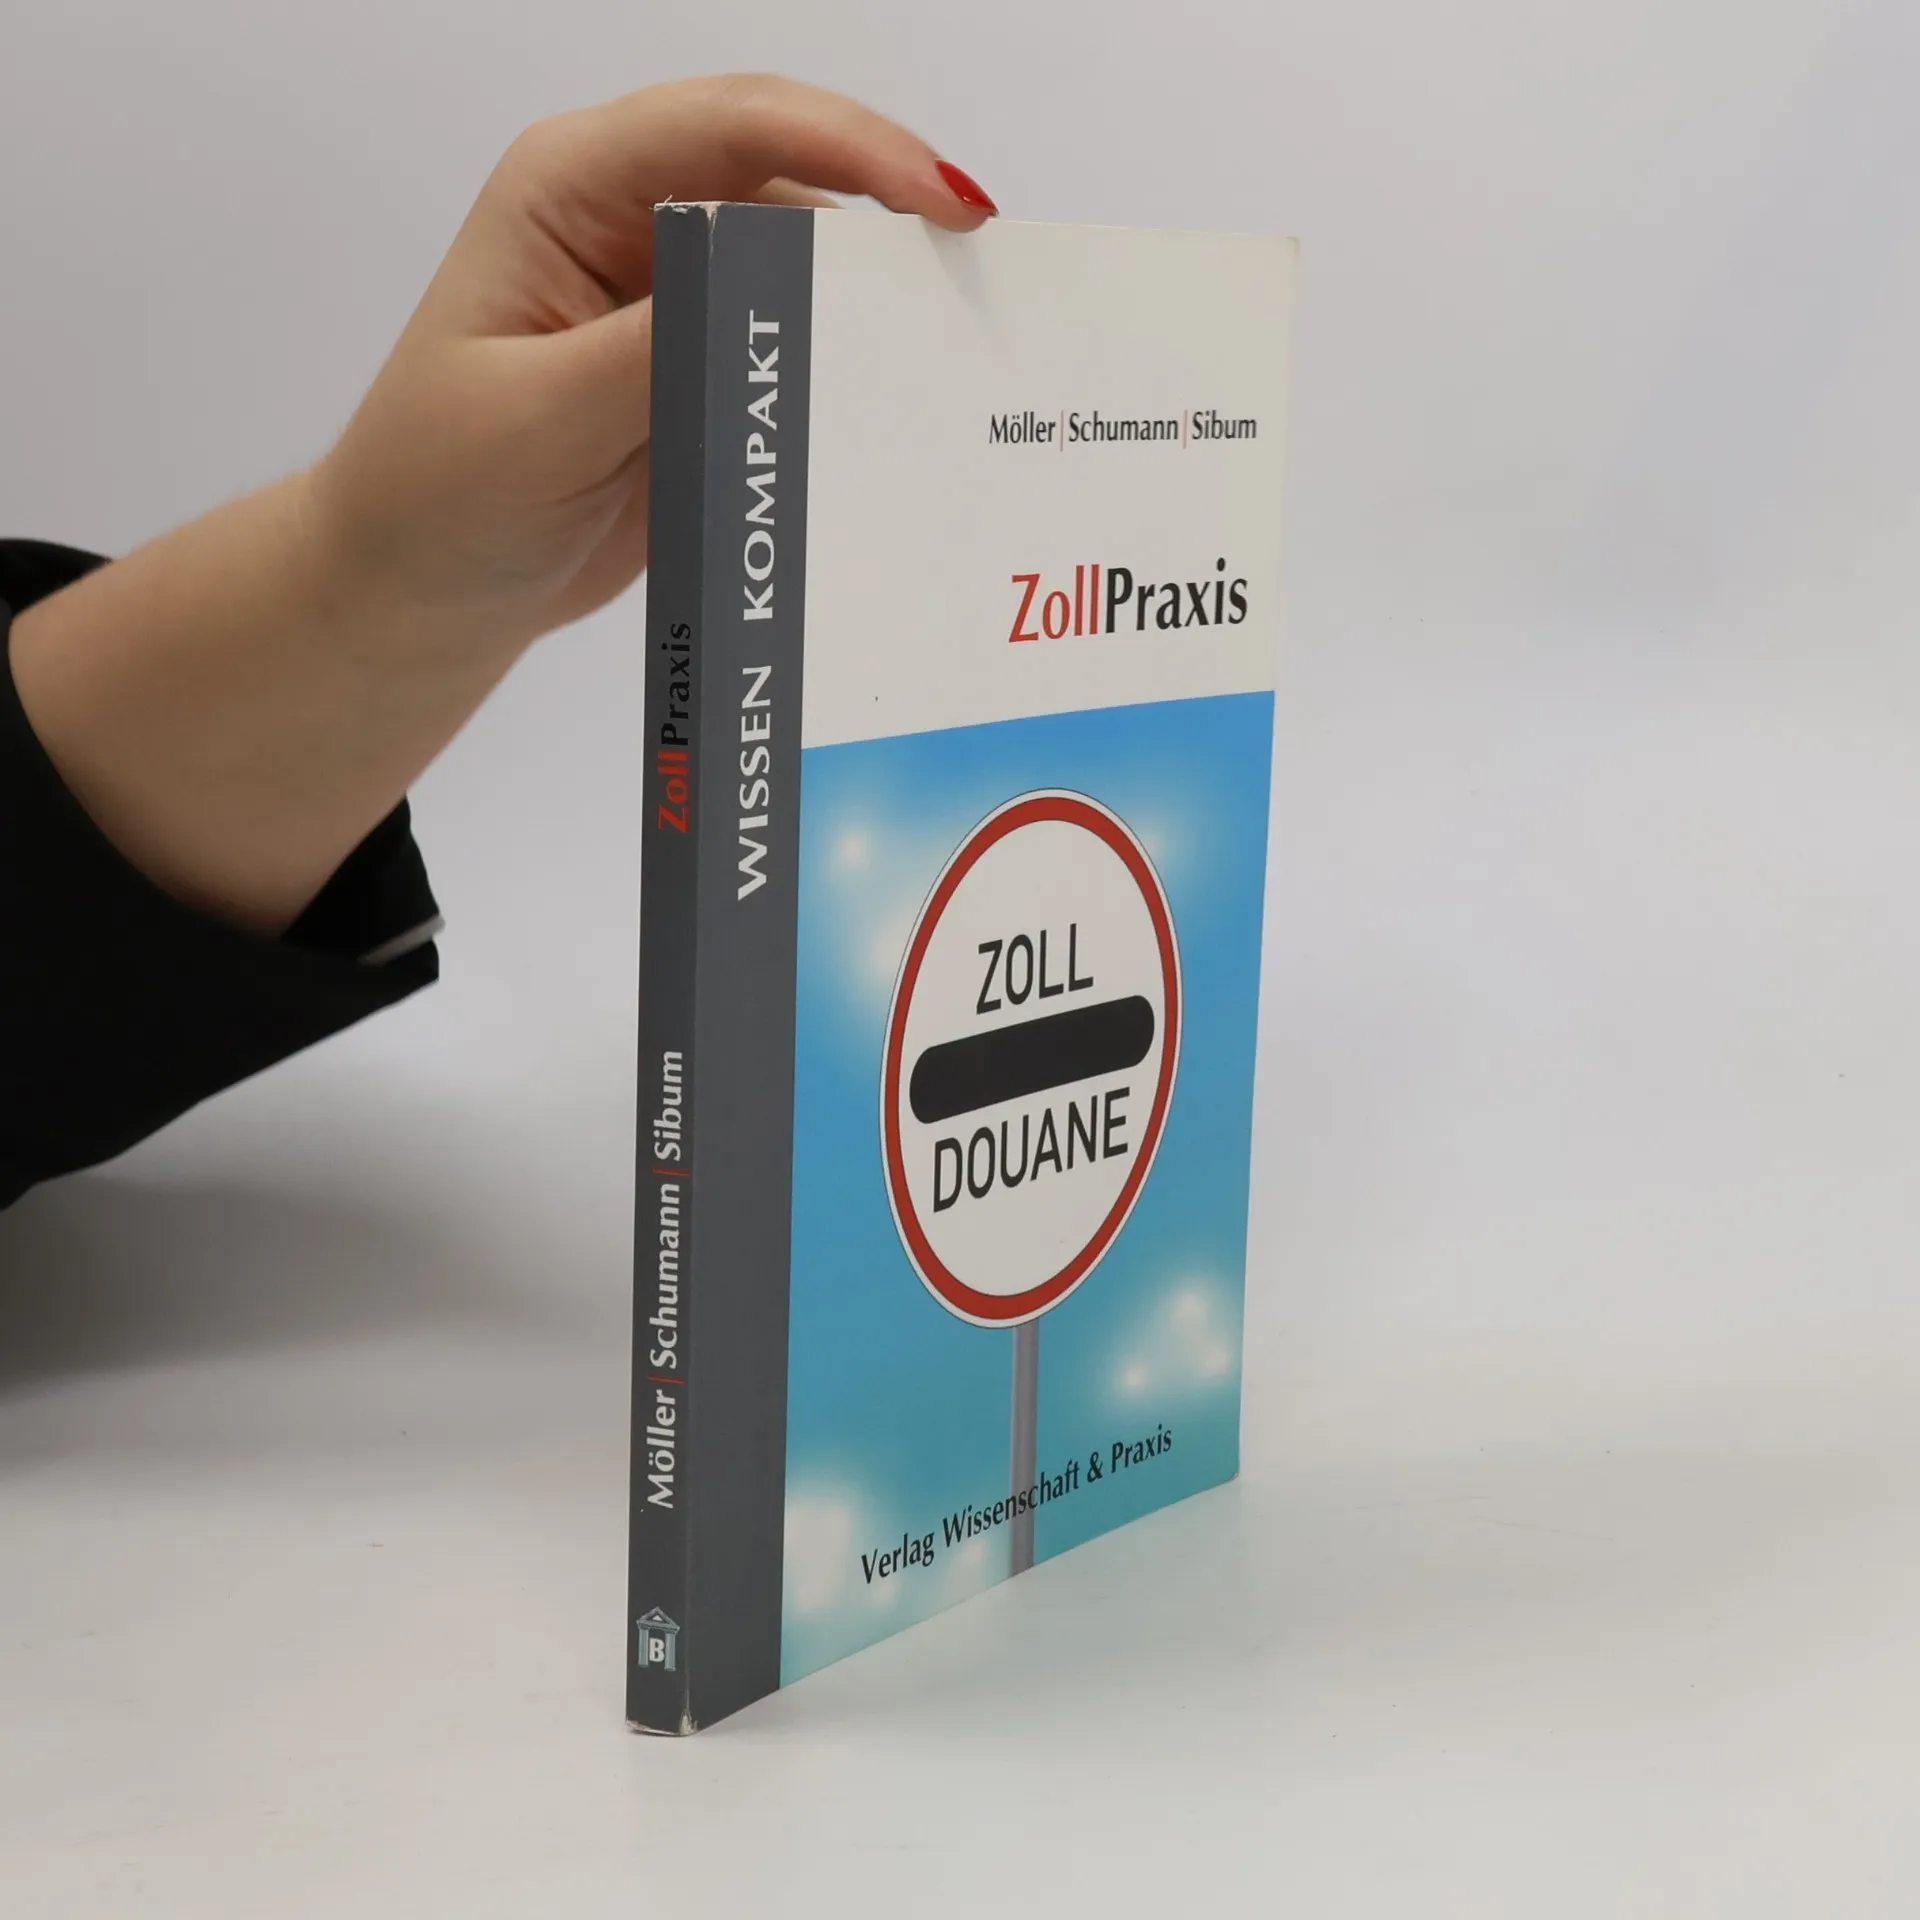
Zollpraxis, Thomas Möller, Gesa Schumann, Peter Sibum
- Jazyk

- Rok vydání
- 2010
- Vazba
- (měkká),
- Stav knihy
- Dobrá
- Cena
- 959 Kč
Doručení
Platební metody
Nikdo zatím neohodnotil.
- Titul
- Zollpraxis
- Jazyk
- německy
- Autoři
- Thomas Möller, Gesa Schumann, Peter Sibum
- Vydavatel
- Verlag Wissenschaft & Praxis
- Rok vydání
- 2010
- Vazba
- měkká
- Počet stran
- 152
- ISBN10
- 3896735209
- ISBN13
- 9783896735201
- Série
- Anotace
- Im Jahr 2009 erhob die deutsche Zollverwaltung 3,6 Mrd. Euro an Zöllen, während das Volumen der Einfuhren aus Drittländern etwa 1.000 Mrd. Euro betrug. Der durchschnittliche Zollsatz nach dem Gemeinsamen Zolltarif der Europäischen Gemeinschaft liegt bei 4,7%. In Deutschland wurden über 30 Mio. Zollanmeldungen für Importe und Exporte abgegeben. Das Zollrecht basiert hauptsächlich auf gemeinschaftsrechtlichen Grundlagen, insbesondere der Verordnung über den Zollkodex. Es ist eng mit dem Steuerrecht verbunden, da die Einfuhrumsatzsteuer und die Umsatzsteuerbefreiung für Ausfuhrlieferungen eine grundlegende Rolle spielen. Bei einem Regelsteuersatz von 19 % in Deutschland können Fehler in der Zollabwicklung erhebliche betriebswirtschaftliche Risiken darstellen. Neben der finanziellen Bedeutung des Zolls ist das Abfertigungsverfahren auch mit Risiken verbunden, da bei Fehlern Zollbegünstigungen, wie Präferenzbehandlungen oder Rückwaren, nicht gewährt werden können. Zollrechtliche Kenntnisse sind im Außenhandel unerlässlich, werden jedoch in der Betriebswirtschaftslehre und im Steuerrecht nur unzureichend behandelt. Das Werk richtet sich an Praktiker in Unternehmen (Spedition, Industrie, Handel) sowie an Berater (Rechtsanwälte, Steuerberater, Unternehmensberater), um den Einstieg in die Praxis der Zollabfertigung zu erleichtern.